Artykuł sponsorowany
Dokumenty księgowe, które decydują o wiarygodności wniosku o dotację dla małej firmy
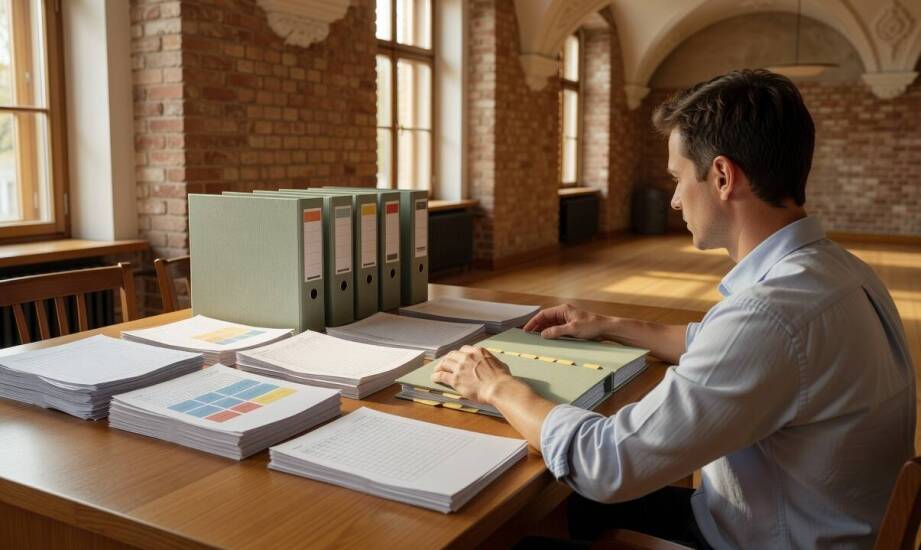
Wniosek o dotację dla małej firmy rzadko przechodzi etap weryfikacji wyłącznie dzięki innowacyjnemu pomysłowi na projekt. Instytucje oceniające i dystrybuujące środki unijne lub krajowe wymagają przede wszystkim bezbłędnych danych z ksiąg rachunkowych oraz udokumentowanej historii działalności gospodarczej. Bez rzetelnych dowodów potwierdzających stabilność podmiotu, wniosek często traci wiarygodność już podczas wstępnej oceny formalnej. Prawidłowo prowadzone ewidencje stanowią fundament ubiegania się o zewnętrzne finansowanie, pokazując urzędnikom, że przedsiębiorstwo posiada odpowiednie zaplecze do realizacji zaplanowanych działań.
Dokumenty potwierdzające kondycję i zasoby firmy
Podstawą oceny zdolności finansowej wnioskodawcy są odpowiednio przygotowane zestawienia księgowe. Sprawozdania finansowe za trzy ostatnie lata obrotowe lub deklaracje podatkowe potwierdzają wysokość wygenerowanych przychodów oraz poniesionych kosztów, jednak wymóg ten obowiązuje w zależności od konkretnego programu lub naboru. Urzędnicy analizują te dokumenty, aby ocenić, czy firma jest w stanie utrzymać płynność podczas realizacji dotowanego projektu. Aktualne zaświadczenia z urzędu skarbowego oraz Zakładu Ubezpieczeń Społecznych o niezaleganiu z należnościami publicznoprawnymi dokumentują stabilność finansową podmiotu.
Ewidencja VAT pokazuje dokładną strukturę przychodów i wydatków kwalifikowanych. Oświadczenie o kwalifikowalności podatku od towarów i usług określa, czy naliczony podatek może zostać uwzględniony w całkowitych kosztach przedsięwzięcia. Firmy ustawowo zwolnione z tego obowiązku mogą zaliczyć go do kosztów kwalifikowalnych, podczas gdy czynni podatnicy odliczający VAT muszą opierać swoje budżety projektowe na kwotach netto. Szczegółowa lista płac z rozbiciem na poszczególne składniki wynagrodzenia oraz odprowadzone składki ZUS potwierdza koszty personelu bezpośrednio zaangażowanego w prowadzoną działalność.
Ewidencja środków trwałych uzasadnia posiadanie zaplecza operacyjnego, takiego jak specjalistyczne maszyny, licencje oprogramowania czy wyposażenie biurowe. Rejestry te muszą precyzyjnie wskazywać daty przyjęcia sprzętu do używania oraz jego dokładną wartość początkową. Ułatwia to wyliczenie odpisów amortyzacyjnych, które często stanowią istotny procent wydatków refundowanych w ramach pomocy publicznej.
Istnieje wyraźna różnica między ewidencjami prowadzonymi na bieżące potrzeby podatkowe a dokumentacją tworzoną specjalnie pod kątem projektu unijnego. Regularna rachunkowość rejestruje wszystkie operacje gospodarcze firmy zgodnie z ogólnymi wymogami ustawy o rachunkowości. Dokumentacja projektowa wymaga zazwyczaj wyższego poziomu analityki. Często konieczny jest szczegółowy opis każdego dowodu księgowego, zawierający numer zadania, numer samego dokumentu, datę wystawienia, numer ewidencyjny w księgach oraz precyzyjnie wyliczoną kwotę wydatków kwalifikowalnych. Wymogi te również różnią się w zależności od specyfiki naboru. Zestawienie analitycznych danych z harmonogramem rzeczowo-finansowym łączy poszczególne wydatki z zakładanymi celami projektu, co ułatwia późniejsze rozliczenie.
Właściwe przygotowanie dokumentacji i najczęstsze błędy
Proces ubiegania się o dofinansowanie wymaga uporządkowania historii finansowej. Wsparcie zewnętrznego podmiotu polega często na weryfikacji spójności okresów rozliczeniowych oraz precyzyjnym przypisaniu wcześniejszych wydatków do właściwych kategorii. Prowadzenie ewidencji z wykorzystaniem odpowiednich kodów analitycznych umożliwia wyraźne wyodrębnienie operacji związanych wyłącznie z dotacją. W procesie kompletowania załączników do wniosku profesjonalna księgowa w Warszawie na Mokotowie dba o to, aby lokalne przedsiębiorstwa dysponowały pełnym, uporządkowanym i gotowym do analizy zbiorem dokumentów potwierdzających ich zdolność operacyjną.
Najczęstsze błędy popełniane przez wnioskodawców wynikają z braków formalnych i niespójności. Pojawiają się rozbieżności w okresach rozliczeniowych między główną ewidencją a harmonogramem wydatków projektu. Poważnym uchybieniem jest brak odpowiednich opisów na fakturach, a także mieszanie prywatnych kosztów przedsiębiorcy z wydatkami firmowymi. Weryfikatorzy szukają logicznego ciągu zdarzeń, w którym pojedynczy wydatek można bez problemu prześledzić od zamówienia, przez dowód zapłaty, aż po właściwą pozycję w księgach. Niepełny ślad audytowy od dokumentu źródłowego do ostatecznego zapisu księgowego osłabia pozycję firmy w oczach oceniających.
Brak wyodrębnionego subkonta lub odpowiedniego kodu rachunkowego dla transakcji celowych uniemożliwia sprawną kontrolę kwalifikowalności kosztów. Wypełnienie i zaksięgowanie faktur po upływie terminu realizacji zadania lub bez wyraźnego powiązania z numerem projektu najczęściej skutkuje odrzuceniem tych pozycji kosztowych. Edukacja w zakresie prawidłowego obiegu dowodów finansowych to ważny aspekt wieloletniej współpracy między firmą a biurem rachunkowym. Lemon Finans Biuro Księgowe Liczydło kładzie duży nacisk na to, aby procedury rozliczeniowe były dla przedsiębiorców jasne i w pełni zgodne z literą prawa, co ułatwia zarządzanie budżetem.
Znaczenie czytelnego ciągu dowodów
Sukces w pozyskiwaniu wsparcia finansowego zależy w dużej mierze od rzetelności dostarczanych informacji. O ostatecznej wiarygodności wniosku decyduje czytelny ciąg dowodów łączących ewidencję rachunkową z opisem biznesowym. Każda deklaracja zawarta w biznesplanie musi znajdować jasne potwierdzenie w twardych liczbach i prawidłowo zaksięgowanych dokumentach.
Przejrzysta dokumentacja to nie tylko wymóg urzędowy podczas naboru, ale również narzędzie, które ułatwia przedsiębiorcy kontrolowanie przepływów pieniężnych w trakcie trwania całej inwestycji. Rzetelne prowadzenie ksiąg i archiwizowanie dowodów zakupu z wyprzedzeniem minimalizuje stres związany z ewentualnymi kontrolami ze strony instytucji wdrażających programy pomocowe. Dobrze przygotowana historia finansowa firmy stanowi fundament, który pozwala bezpiecznie sięgać po zewnętrzne środki na rozwój.
Kategorie artykułów
Polecane artykuły

Dlaczego warto zainwestować w regularną legalizację butli stalowych?
Regularna legalizacja butli technicznych jest niezbędna dla zapewnienia bezpieczeństwa i efektywności w użytkowaniu gazów technicznych. Proces ten polega na przeprowadzaniu badań wizualnych, kontroli szczelności oraz pomiaru grubości ścianek, co pozwala na wykrycie ewentualnych wad i zapobieganie aw
Po czym poznać współczesne meble projektowane na zamówienie i gdzie pasują najlepiej
Określenie „nowoczesny” w kontekście mebli bywa często nadużywane i przypisywane do bardzo różnych, nierzadko sprzecznych ze sobą rozwiązań rynkowych. Właściwa ocena tego kierunku wymaga odrzucenia popularnych mitów i spojrzenia na konkretne cechy widoczne w bryle, proporcjach oraz wykończeniu. Zami